Ce que « automatique » veut dire, et ce que ça ne veut pas dire
Dans une chaîne comptable, trois choses différentes sont regroupées sous le même mot.
- La collecte est automatique. Les documents arrivent, sont lus, classés, rapprochés. Personne ne saisit.
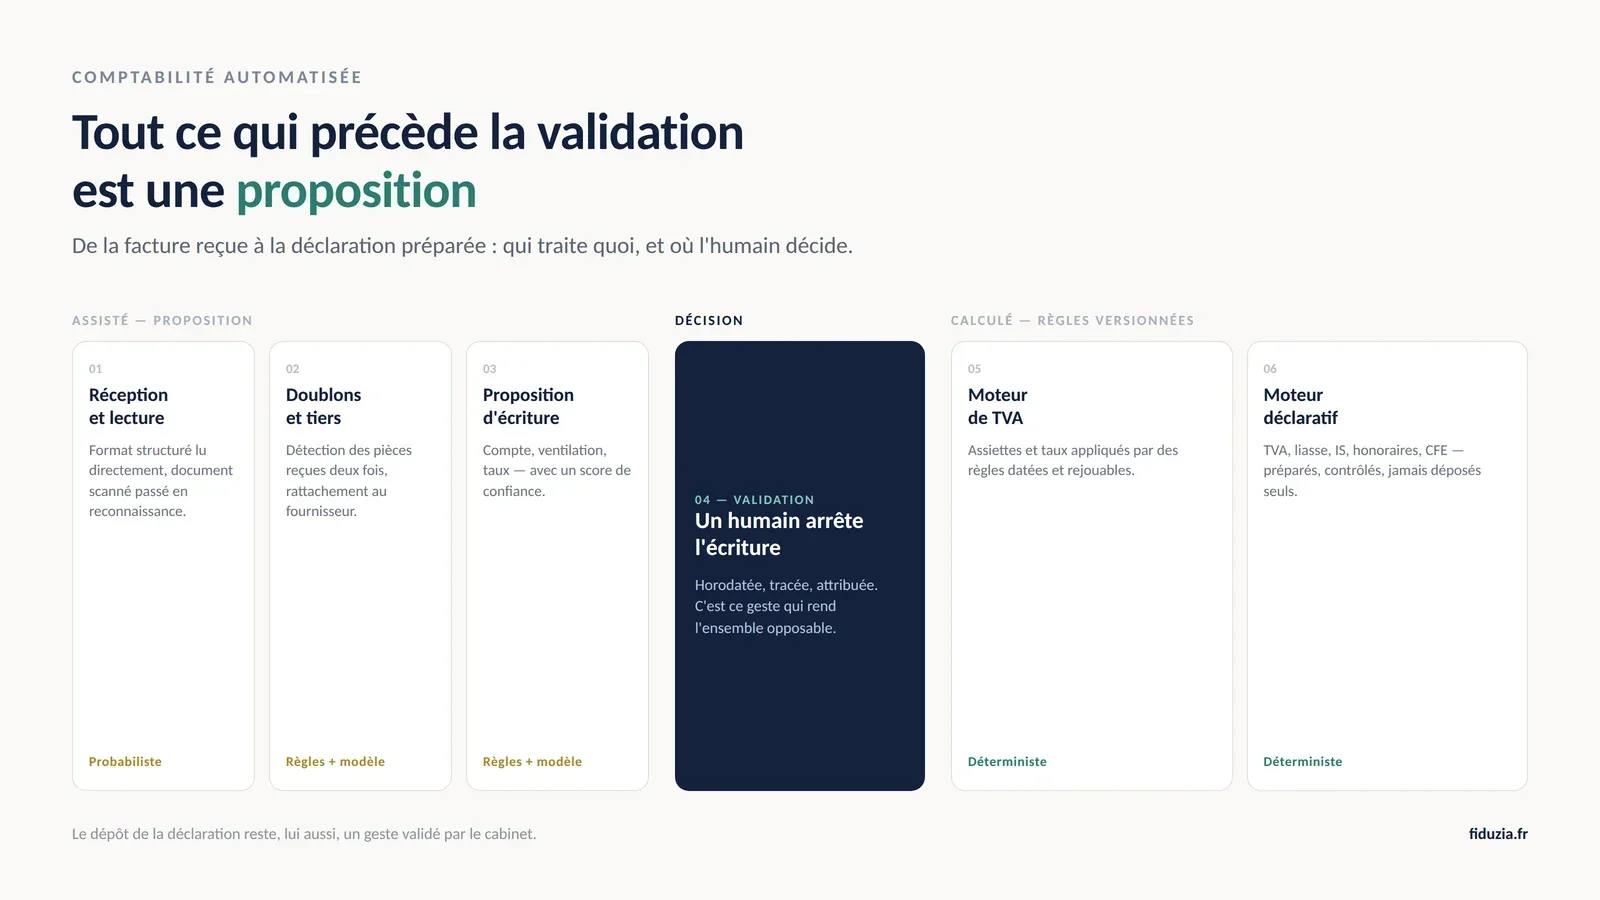
- La proposition est automatique. Le logiciel propose un compte, un montant, un taux, une écriture. Il propose.
- La comptabilisation et le dépôt ne le sont pas. Un humain arrête l'écriture, un humain valide la déclaration, et la traçabilité de ces deux gestes est ce qui rend l'ensemble opposable.
Quand un éditeur annonce des déclarations automatiques, il parle presque toujours des deux premiers niveaux. C'est déjà considérable : c'est là que se trouve l'essentiel du temps de saisie. Mais présenter le troisième niveau comme automatisé serait faux, et aucun cabinet sérieux ne l'accepterait — parce que c'est lui qui signe.
Le chemin d'une facture jusqu'à la déclaration
Sept étapes, dans cet ordre. C'est le déroulé réel de notre chaîne de traitement.
Où l'intelligence artificielle intervient, et où elle n'intervient pas
C'est la question qui décide de la crédibilité d'une plateforme comptable. Voici notre répartition, et elle n'est pas négociable dans notre produit.
| Étape | Qui traite | Nature |
|---|---|---|
| Lecture d'un document non structuré | Reconnaissance et modèle | Probabiliste |
| Lecture d'une facture structurée | Analyseur de format | Déterministe |
| Détection de doublon | Règles, puis modèle en appoint | Mixte |
| Suggestion de compte | Règles du cabinet d'abord, modèle en secours | Mixte |
| Calcul de la TVA | Moteur de règles | Déterministe |
| Calcul de la déclaration | Moteur de règles | Déterministe |
| Détection d'anomalie et explication d'un écart | Modèle | Probabiliste |
| Comptabilisation | Un humain | Décision |
| Dépôt de la déclaration | Un humain | Décision |
La ligne qui compte est la quatrième : les règles du cabinet passent avant le modèle. Un cabinet qui a défini que tel fournisseur va sur tel compte n'a pas à espérer qu'un modèle le devine. Il l'écrit une fois, et c'est appliqué. Le modèle n'intervient que sur ce qui n'est couvert par aucune règle.
Pourquoi une règle bat un modèle sur un calcul fiscal
Prenez la CVAE. Sa suppression a été annoncée pour 2024, puis repoussée à 2027, puis étalée sur 2028-2030, puis accélérée dans le projet de loi de finances pour 2026, avant que cet article ne soit supprimé après le recours au 49-3 du 22 janvier 2026 et que le calendrier initial soit rétabli. Cinq versions en quatre ans, sur un seul impôt.
Un moteur de règles encaisse ça : on modifie la règle, on date sa version, on rejoue les périodes concernées, et on peut expliquer à un contrôleur pourquoi tel montant a été calculé de telle façon à telle date. Un modèle entraîné, non. Il produit un résultat plausible sans pouvoir démontrer la règle qu'il a appliquée, et il n'existe pas de version datée de son raisonnement.
“Un calcul fiscal doit être explicable ligne à ligne, des années après, devant quelqu'un qui le conteste. C'est une contrainte d'auditabilité avant d'être une contrainte technique.
C'est pour cette raison que nous avons construit le moteur déclaratif en règles versionnées, et non en modèle. Le choix coûte plus cher à développer et à maintenir. Il est le seul défendable quand c'est un cabinet qui engage sa responsabilité derrière le résultat.
Ce que le moteur déclaratif prépare réellement
Une précision, parce que la question revient à chaque démonstration : le déclaratif social ne fonctionne pas comme le déclaratif fiscal. Une écriture comptable se valide à l'unité ; une DSN traduit des bulletins déjà arrêtés. Le point de contrôle se situe donc à la génération de la paie, et non à un second dépôt. C'est un choix de conception : on ne demande pas de valider deux fois la même donnée.
À partir des écritures validées, la plateforme prépare la déclaration de TVA, la liasse fiscale, l'impôt sur les sociétés, la déclaration des honoraires, la cotisation foncière des entreprises et la CVAE tant qu'elle existe, ainsi que le fichier des écritures comptables et les données de transmission attendues par l'administration.
Le mot à retenir est « prépare ». Chaque déclaration arrive complétée, contrôlée par des règles de cohérence, avec les écarts signalés — et elle attend une validation. Aucune ne part sans que quelqu'un l'ait regardée. Un logiciel qui déposerait seul vous ferait porter une responsabilité sur un geste que vous n'avez pas fait.
Le score de confiance, et ce qu'il change dans une journée de production
Sans score de confiance, un collaborateur doit tout revérifier de la même façon : la facture d'électricité mensuelle identique depuis trois ans et la facture inhabituelle d'un fournisseur créé la veille. Le temps de contrôle est réparti uniformément sur des risques qui ne le sont pas.
Avec un score attaché à chaque proposition, le travail change de nature : on trie au lieu de tout relire. Les propositions à confiance élevée se valident en lot, les cas incertains remontent en tête de file avec le motif du doute — tiers inconnu, montant hors des habitudes, taux inhabituel, document de mauvaise qualité.
Le gain n'est donc pas la suppression du contrôle. C'est sa concentration là où il sert. Un responsable de production qui évalue une plateforme devrait demander à voir cet écran-là avant tous les autres : c'est celui sur lequel ses équipes passeront leurs journées.
Ce qui reste manuel, et le restera
Une part du métier ne relève pas du calcul mais du jugement, et aucun moteur ne la reprendra.
- La qualification d'une charge ambiguë, quand la pièce ne suffit pas à trancher.
- Les arbitrages de clôture : provisions, rattachements, étalements.
- Les cas particuliers de convention ou de secteur, qui se traitent en connaissant le client.
- Les choix fiscaux, qui relèvent du conseil et non de la production.
- Et la responsabilité professionnelle, qui n'est déléguable à aucun outil.
Un éditeur qui vous promet le contraire vous vend un risque, pas un gain de temps.
Pourquoi la question devient plus sensible en marque blanche
Quand vos clients se connectent sur une plateforme qui porte le nom d'un éditeur, une anomalie est attribuée à cet éditeur. Quand ils se connectent sur une plateforme qui porte le vôtre, elle vous est attribuée — y compris quand elle vient du moteur.
C'est la contre partie logique de la marque blanche, et il faut la regarder en face : elle rend la maîtrise du dispositif plus importante, pas moins. Le mécanisme de contrôle cesse d'être un détail technique pour devenir la condition qui rend le modèle tenable.
Trois éléments répondent à cette exigence, et méritent d'être vérifiés chez n'importe quel éditeur : la séparation stricte entre la proposition automatique et la comptabilisation validée, une piste d'audit complète qui retrace qui a validé quoi et quand, et un moteur de calcul explicable dont les règles sont versionnées. Ils relèvent de la même logique que les garanties d'hébergement et de sauvegarde: ce ne sont pas des arguments commerciaux, ce sont les conditions du sérieux.
Le logiciel peut-il déposer une déclaration à ma place ?
Qu'est-ce qu'un score de confiance, concrètement ?
Pourquoi refuser que l'IA calcule la TVA ?
Que se passe-t-il quand la réglementation change ?
Est-ce que mes collaborateurs vont devoir tout réapprendre ?
Et pour la DSN, faut-il aussi valider séparément ?
Que se passe-t-il si on repère une erreur après la génération ?
Ce qu'il faut retenir
Une plateforme comptable ne remplace pas un cabinet : elle déplace le travail de la saisie vers le contrôle, et concentre ce contrôle là où il y a un vrai risque. Tout ce qui précède la validation est une proposition. Tout ce qui suit est calculé par des règles explicables.
Si vous évaluez une solution, posez trois questions et vous saurez à qui vous avez affaire : qui décide de la comptabilisation, comment le calcul déclaratif se démontre, et que devient une écriture quand la règle change six mois plus tard.